2.鑑別實際與潛在衝擊
/
-
◆ 利害關係人關注主題
針對七大利害關係人發放問卷215 份, 回收214 份( 回收率達99.5%),藉以評估各利害關係人對議題的關注程度。
◆ 與組織營運連結性
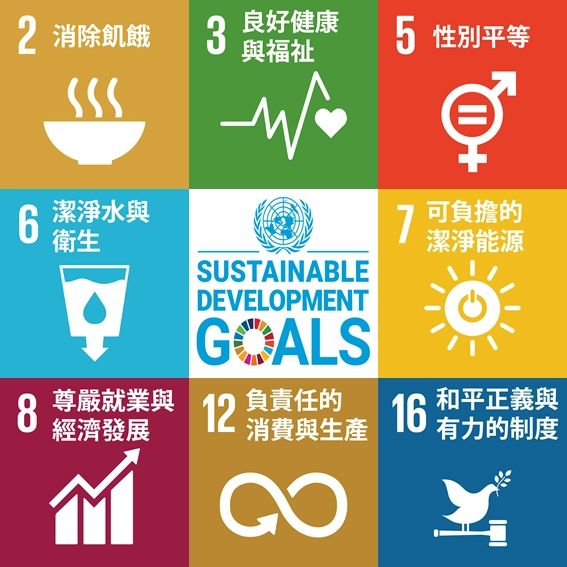
檢核議題與營運目標、聯合國永續發展目標(SDGs) 的關聯性,透過價值鏈分析評估正負面衝擊影響,篩選出8 項核心SDGs 目標。
3.評估衝擊顯著性
/
-
◆ 重大主題排序
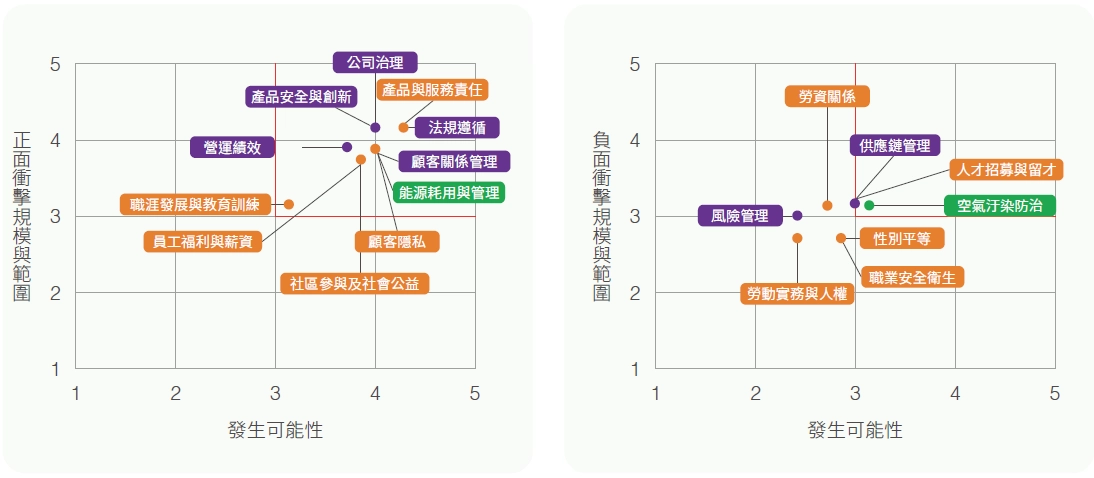
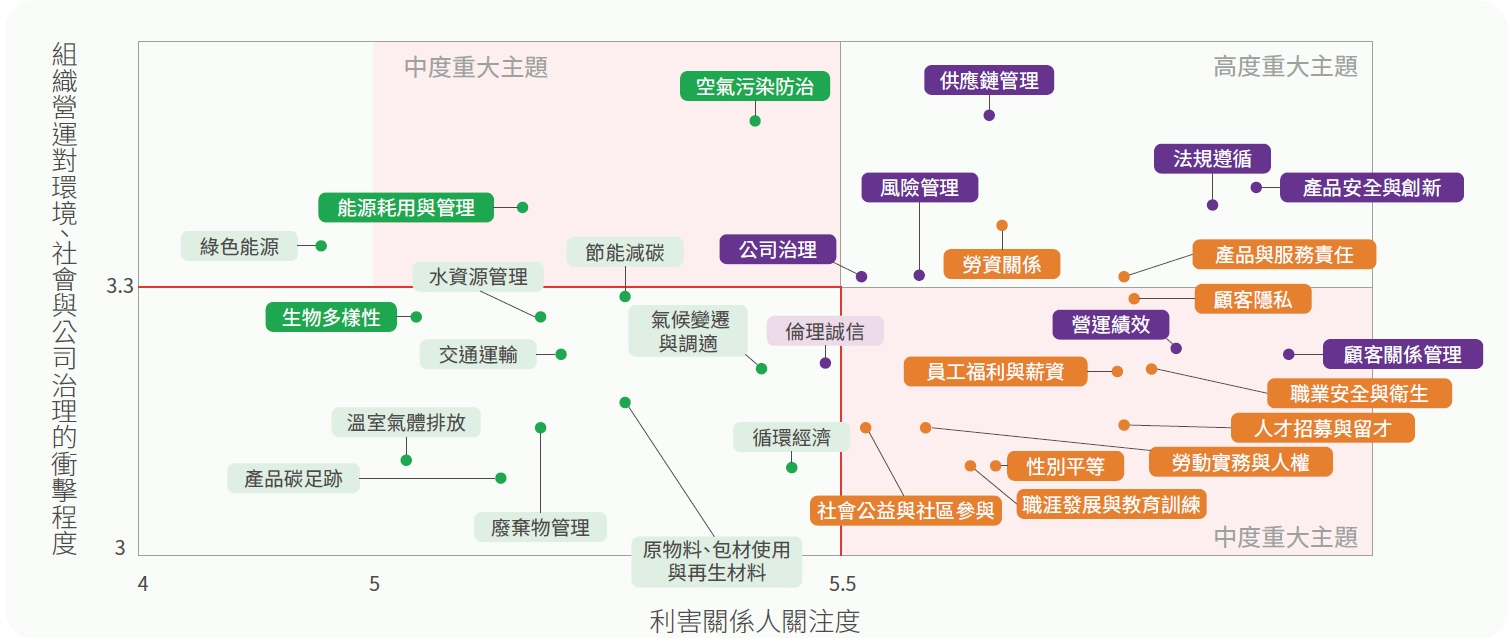
採雙軌評估整合「利害關係人關注度」(7 點量表) 與「組織衝擊顯著性」(5 點量表,評估發生可能性及衝擊程度),為反映實際衝擊對利害關係人及公司營運重要性採加權計算後取得組織衝擊顯著性,繪製重大性矩陣圖,並設定門檻:
• 高度重大主題(7 項):利害關係人關注度達5.5 分以上且組織衝擊顯著性達3.3 分以上。
• 中度重大議題(12 項):關注度達5.5 分以上,且組織衝擊顯著性介於3~3.3 分,或關注度介於5~5.5 分,且組織衝擊顯著性達3.3 分以上者。
• 自願揭露議題(2 項):「動物福利」及「生物多樣性」兩議題雖未達重大主題門檻,考量國際趨勢故納入自願揭露議題。
相較2024 年增加「勞動實務與人權」、「社會參與及社會公益」、「性別平等」、「職涯發展與教育訓練」四項主題,經永續發展委員會考量產業與趨勢發展,最終確定21 項揭露主題,以反映永續管理重點。
4.優先順序化與報導
/
-
◆ 重大主題衝擊評估結果
針對確認的21項重大主題,我們建立了系統性的評估框架。評估面向包含衝擊類型(正面/負面、實際/潛在)、衝擊範疇(環境、經濟、社會、人權),並採用1-5分評分制評估影響程度與發生機率。
在永續報告書中,我們依據各重大主題的顯著性排序進行揭露,內容涵蓋管理政策與承諾、衝擊管理機制、目標與行動方案、績效評估方法、執行成果,以及未來精進規劃。